
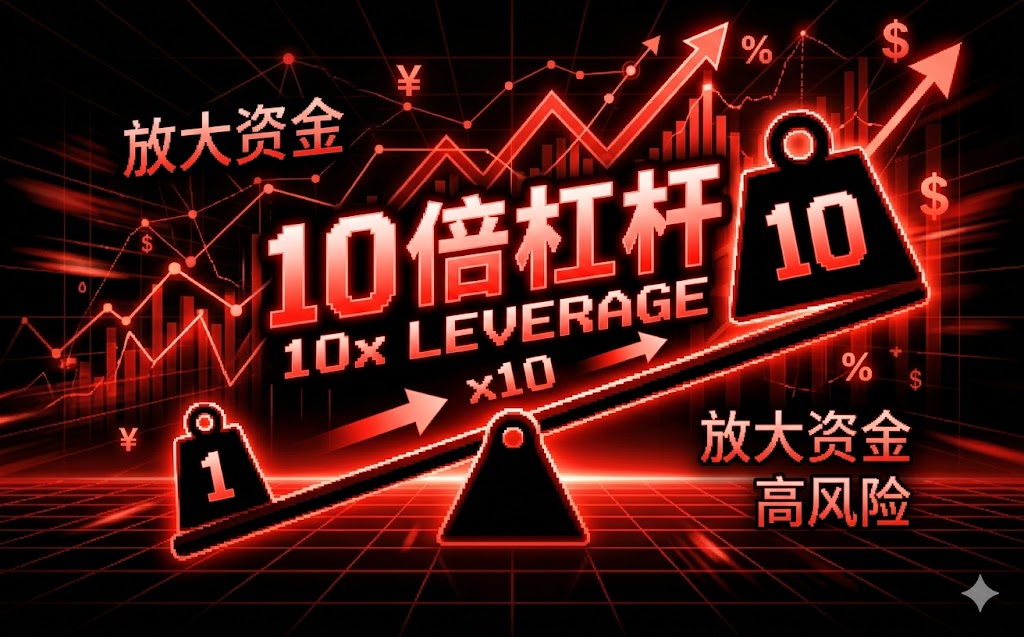
“新玺股票配资”在实践语境中通常被理解为以杠杆方式放大交易能力。其核心不是“收益承诺”,而是合约化的资金借用与风险分担。股票配资原理可被拆解为:资金提供方与交易方约定本金/利息/费用结构;交易产生的盈亏按事先规则分配;当标的价格波动导致保证金不足时,触发追加保证金或强制平仓。辩证地看,杠杆同时放大收益弹性与亏损速度:盈利端可提升资本周转效率,亏损端则可能造成快速回撤。因此,研究配资时必须把“交易结果”与“风险机制”放在同一坐标系里。
学术与监管层面对“杠杆与风险传递”的共识,能够为分析提供方法论。比如巴塞尔委员会关于银行资本与风险覆盖的框架,强调资本缓冲与风险暴露匹配(Basel Committee on Banking Supervision, 2010)。尽管配资并非银行体系,但“缓冲与处置机制决定存续能力”的逻辑可迁移到配资场景,用于理解保证金制度与风控触发条款的重要性。
资本增值管理并不等同于提高杠杆倍数。更可验证的思路是设定三类约束:第一,交易前的风险预算(如单笔最大亏损、组合最大回撤);第二,持仓过程的动态调整(如分批止损、仓位随波动率收缩);第三,事后复盘与费用归因(把利息与服务费纳入真实成本)。当费用透明度不足时,表面收益可能被隐性成本抵消,导致资金曲线“看似增长、实则侵蚀”。
从研究视角,建议用“净收益=交易收益-显性费用-潜在隐性成本”建立核算口径,并将风险指标与费用联动:例如同等仓位下,若平台资金占用成本更高,则必须以更严格的止损策略换取同等风险下的净收益。
配资公司信誉风险可拆为四个维度:合同条款清晰度、保证金与强平执行的可核验性、资金链稳定性、以及纠纷处理透明度。辩证而言,信誉并非“口碑宣传”本身,而是能够在压力情境下兑现的能力。若合同对风险触发、费用计算口径缺乏细化,或强制平仓的执行流程不可追溯,投资者容易陷入信息不对称,风险溢价随波动上升而放大。
在合规信息披露方面,可以参考国际组织对金融消费者保护与信息透明的原则性要求,例如OECD关于金融消费者保护的框架(OECD, 2011)。研究者可将其转译到配资:关键条款应可读、费用公式应可核算、风险处置应可追踪。这样才能把“信任”从主观情绪变为可验证证据。
配资平台交易优势通常体现在交易撮合效率、资金划转流程、以及交易系统稳定性。对投资者而言,真正有价值的优势应能量化:例如更快的资金到账时延、较低的滑点体验、或更稳定的行情与风控系统响应。若平台只强调“放大资金”,却无法提供交易通道与风控规则的技术与制度解释,那么所谓优势可能只是营销叙事。
需要强调的是,任何“优势”都必须与信誉风险共同评估:系统效率越高,若风险触发条款模糊,可能在快速行情波动中造成更高的不确定性。因此研究框架应采用对比结构:将“交易优势”与“风控可核验性”并列比较。
案例模拟采用假设情景说明机制,不构成投资建议。假设资金规模10万元,使用杠杆后形成交易规模40万元,约定保证金与风险触发线。情景A:平台费用透明,利息与服务费按公式披露,每日计提可在账户明细核算;当标的下跌到触发线附近,平台提前通知并允许追加保证金。此时投资者可依据风险预算决定减仓或补保,净收益曲线更可预测。情景B:费用口径不透明,额外费用在结算时才集中体现;同时强平规则的触发解释不充分。即便投资者在交易端及时止损,结算端的真实成本仍可能导致净收益为负,体现“成本不透明带来的事后不确定性”。
由此可得辩证结论:配资的净收益不只取决于行情方向,也取决于费用透明度与风控触发的可预期性。
费用透明度建议从三步核验:第一,列出所有显性费用(利息、服务费、管理费等)及计提周期;第二,获取结算样例,核对是否与合同一致;第三,确认费用与风控事件(追加保证金、强制平仓、提前解除)的关系。若合同仅写“以实际为准”,缺少公式与样例,则费用研究只能停留在猜测层面,难以满足EEAT要求中的“可验证信息”。
为提升可信度,研究者也可在写作中引用权威来源作为方法参照,例如巴塞尔资本与风险缓冲框架(Basel Committee on Banking Supervision, 2010)与OECD消费者保护信息披露原则(OECD, 2011),将其用于支撑“风险缓冲+信息透明”的分析链条。
评论
文章把“收益承诺”纠正为“合约化资金借用+风险分担”,我觉得很到位。尤其用“净收益=交易收益-显性费用-潜在隐性成本”来核算,能把很多夸大叙事拆穿。
我喜欢它把杠杆的双向性放在同一坐标系:盈利弹性和亏损速度并存。文中三类约束(风险预算、动态调整、事后复盘)也更像研究框架,而不是情绪化观点。
讨论信誉风险时强调合同条款、保证金与强平执行可追溯、纠纷处理透明度,很贴近实际。把信任从“口碑”转成“可核验证据”,对投资者理解信息不对称很有帮助。
案例A/B的对比直观:同样止损,若费用口径不透明,结算端仍可能让净收益为负。提醒我在选择之前一定要看明细计提周期和费用公式,而不是只看表面利润。